| 名稱 | 錢實際在哪 | 誰能動它 | 典型用途 |
|---|---|---|---|
| 資金帳戶 | 幣安 | 你,透過帳戶 | 接收儲值、C2C、發起提幣 |
| 現貨帳戶 | 幣安 | 你,透過帳戶 | 下單交易 |
| 其他業務帳戶 | 幣安 | 你,但受該業務規則限制 | 依產品而定 |
| Web3 錢包 | 鏈上 | 持有助記詞的人 | 鏈上互動 |
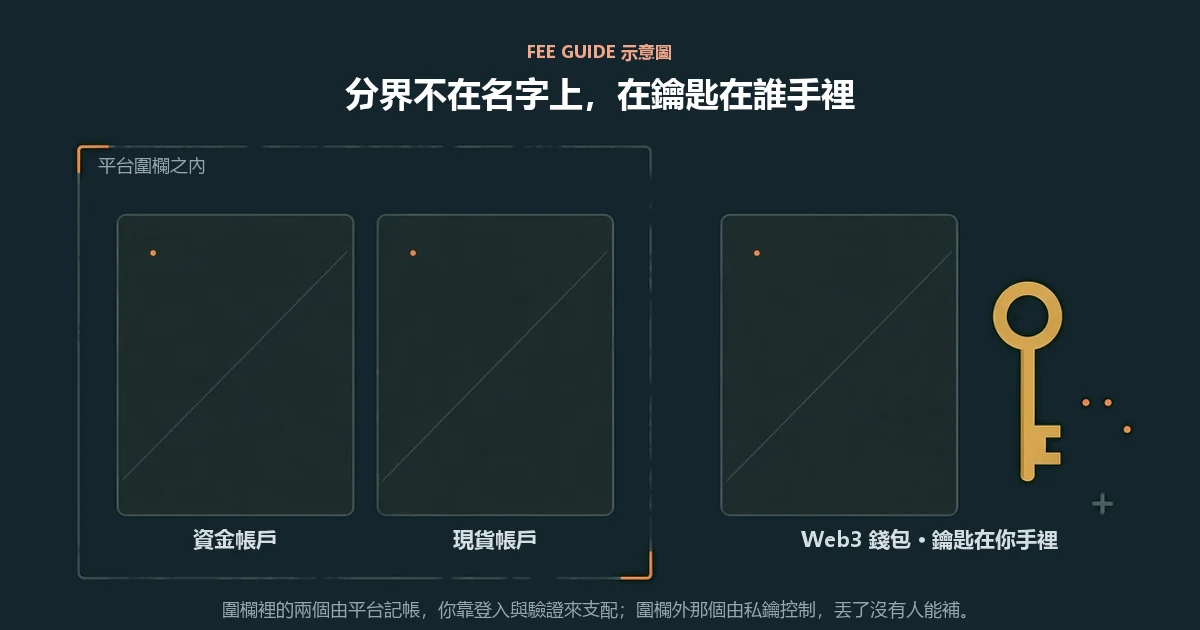
這張表只有兩欄真正重要:錢實際在哪和誰能動它。前四行都在幣安,差別只是功能分格;最後一行不在幣安,出事時也沒有客服可以找。把這一條記住,後面的內容都是它的展開。
幣安為什麼把資產分成不同帳戶
交易所把帳戶分成幾格,主要是為了讓不同性質的動作互不干擾:交易的錢和等著提出去的錢分開,某個產品出狀況時不會連累其他部分。對使用者來說,副作用就是「錢明明在帳上,某個按鈕卻是灰的」。
絕大多數新手遇到的問題其實只有一種:錢在 A 格,操作需要它在 B 格。這不是故障,只是還沒劃轉。
這幾個名詞不必只聽我們說。以太坊基金會的錢包入門講的是錢包本身是什麼、鑰匙在誰手上;託管與非託管、軟體與硬體的分類,幣安學院的錢包類型說明整理得比較齊(頁面標註更新於 2026 年 5 月)。兩處都在 2026 年 9 月打開核對過。它們回答不了的是你手上那個產品支援哪些網路、恢復方式怎麼設計——那只能翻它自己的文件,而且每次新建錢包前都值得重看。
帳戶內的那幾格
資金帳戶
它比較像門口。外面轉進來的資產先到這裡,你要往外提也從這裡發起,C2C 交易通常也用它。如果你剛儲值完想下單卻找不到餘額,先看是不是還停在這一格。
現貨帳戶
下單用的那一格。買賣結算、手續費扣除都發生在這裡,成交明細也在這裡看得到——手續費怎麼算要對照的就是這裡的紀錄。
其他業務帳戶
平台會依產品再分出若干格。它們各有各的規則:什麼時候能轉出、有沒有鎖定期、出問題時走哪個流程,都不一定和現貨一樣。新手在弄懂之前,沒有必要把錢放進去。
Web3 錢包是完全不同的東西
前面幾格的共通點是:資產記在交易所的帳上,你透過登入去指揮它。你忘記密碼可以恢復,帳戶被盜可以申訴,因為有一個機構在中間。
Web3 錢包不是這樣。它的所有權由一串助記詞決定:誰拿到那串詞,誰就能把裡面的資產轉走,不需要密碼、不需要驗證碼、也不會有人來問你是不是本人。同樣地,你把它弄丟,沒有任何人能幫你找回來。
鏈上轉帳也沒有撤回這回事。地址填錯、網路選錯,資產就是照著你的指令走了,不存在「聯絡客服撤銷」的選項。這一點和交易所內部劃轉的差別非常大。
錢怎麼在格子之間移動
帳戶內的幾格之間走「劃轉」,通常即時、通常不收費,因為根本沒有上鏈——只是平台在自己的帳本上改了一個歸屬。
從帳戶轉到 Web3 錢包、或從 Web3 錢包轉回帳戶,就是真正的鏈上轉帳了:要選網路、要填地址、要付礦工費、要等確認,而且填錯不可逆。這一步該怎麼核對寫在提幣前的核對清單。
一個實用的判斷方式:如果操作要你選「網路」,那就是要上鏈了,請當成不可逆的動作對待。如果只是在下拉選單裡選「從哪一格到哪一格」,那還在平台內部。
「誰保管」這件事的實際後果
把資產放在交易所,等於你和平台之間有一筆記帳關係:平台在自己的系統裡記著這些是你的,你透過登入去指揮它。好處是出錯有人可以問、忘記密碼可以恢復、被盜可以申訴;代價是你的資產狀態受平台的規則、營運狀況與所在地監管影響。
把資產放在自己的鏈上錢包,情況正好相反:沒有人能凍結它,也沒有人能幫你恢復。助記詞丟了就是丟了,轉錯了就是轉錯了,沒有客服、沒有申訴、沒有等待期。
這兩種安排沒有哪一種絕對正確,但它們適合的情境不同。對剛開始的人來說,先把交易所帳戶用熟、把安全設定做好,通常比急著自己保管更務實——因為自己保管的門檻不在於「會不會操作」,而在於「能不能長期妥善保存一串誰拿到誰就是主人的字」。
一個常被忽略的中間狀態
很多人以為只有「交易所」和「自己的錢包」兩種選擇,其實還有第三種很常見的狀態:資產在交易所,但被放進了某個有鎖定期或特定規則的產品裡。這時候它既不是隨時可動,也不是你自己保管,而是受該產品條款約束。進去之前先把「什麼時候能出來」看清楚,比進去之後再問要容易得多。
四個最常見的誤會
「我在幣安有 USDT,所以我有一個 USDT 錢包」——你有的是幣安帳上的一筆記錄。它對應著鏈上某個由幣安控制的地址,但那個地址不是你的,你也不需要為它負責。
「Web3 錢包是幣安的產品,所以出事可以找客服」——介面可能由平台提供,但助記詞在你手上,這意味著沒有人能代你操作,也沒有人能代你恢復。介面歸誰做,和鑰匙歸誰拿,是兩件事。
「同一個帳戶裡的錢,轉來轉去不用錢」——帳戶內幾格之間的劃轉通常確實不收費,但只要操作要你選網路,那就是鏈上轉帳,要付網路費、要等確認、而且不可逆。
「地址看起來一樣,應該可以通用」——不同鏈的地址格式可能相似甚至完全一樣,但那不代表資產能互通。
判斷依據是收款頁面列出的網路,不是地址長得像不像。這一條的細節在網路怎麼選那一頁。
同一種幣為什麼會分布在好幾條鏈上,是後面所有轉帳判斷的前提,寫在這一頁。
卡住的時候先看哪裡
- 餘額到底在哪一格?先在資產總覽把幾格都看一遍,不要只看首頁那個數字。
- 如果是剛儲值:對方送出了嗎?鏈上確認數夠了嗎?網路選對了嗎?
- 如果是要下單:現貨帳戶裡有沒有那個幣?還是它還躺在資金帳戶?
- 如果是要提出去:資產在資金帳戶嗎?該網路目前開放嗎?
- 以上都對,才需要考慮是不是帳戶層面的限制——那要看提幣審核與暫停那一頁。
先確定你要解決什麼問題,再選形態
「我該用哪種錢包」這個問題沒有標準答案,因為它取決於你想解決的問題。把問題說清楚,答案通常自己就出來了。
如果你的問題是「我想買一點試試」
那你需要的只是交易所帳戶。資產放在平台,你用帳號密碼和多因素驗證保護它,忘記密碼還能走恢復流程。這個階段去研究鏈上錢包,多半是給自己增加出錯的機會。
如果你的問題是「我想長期放著不動」
那才輪到考慮自己保管。自己保管的核心差別是:沒有任何人能幫你恢復。助記詞丟了就是丟了,寫錯一個詞也可能找不回來。
所以在轉去自管之前,先誠實問自己:我有沒有一個安全、離線、而且我半年後還找得到的地方存那串詞?答案不肯定,就先別急著搬。助記詞的風險寫在助記詞是什麼。
如果你的問題是「我要用某個鏈上應用」
那你需要的是鏈上錢包,因為交易所帳戶連不上那些應用。但這條路的風險最高——授權、簽名、假網站,每一樣都可能一次性造成損失。
建議的做法是分開放:日常要用的少量資產放在鏈上錢包,其餘留在你更有把握的地方。不要把全部身家放進一個每天要到處簽名的錢包裡。
硬體錢包解決什麼,不解決什麼
硬體錢包經常被當成「最安全的選擇」,這句話對了一半。把它解決和不解決的問題分開,你才知道自己需不需要。
它解決的
它讓私鑰不離開那台裝置。即使你的電腦中了木馬,攻擊者也拿不到鑰匙,因為簽名發生在硬體裡面。對「電腦可能不乾淨」這一類風險,它確實有效。
它不解決的
它不能阻止你親手簽下一筆有問題的授權。如果你被釣魚網站騙去簽名,硬體錢包會老老實實地執行——它保護鑰匙,不替你判斷該不該簽。
它也不能解決助記詞保管問題。硬體裝置壞了或丟了,你還是得靠那串詞恢復。所以助記詞的保管風險一分都沒少。
它更不能幫你在轉錯網路或轉錯地址時把錢要回來。那是操作問題,不是保管問題。
所以要不要買
如果你的資產量還在「虧掉不影響生活」的範圍,而且主要放在交易所,硬體錢包多半不是你當下最該花錢的地方。先把交易所帳戶的安全設定做紮實,性價比高得多。
如果你已經決定長期自管、金額也到了讓你會擔心的程度,那它是合理的下一步——但要先接受一件事:買了它之後,助記詞的責任還是你的。
最後回到那句話
剛入門那段時間,我們不建議碰硬體錢包。不是它不安全,是它把「自己保管」的門檻再抬高一層,而多數人連交易所帳戶的恢復方式都還沒理順。先把一件事做熟,再談下一件。
幣安裡的幾格,鑰匙在平台手上,你透過登入去用;Web3 錢包的鑰匙在助記詞上,誰拿到誰就是主人。
這句話決定了兩件事的處理方式完全不同:前者出問題你有地方申訴,後者出問題只剩鏈上紀錄。
剛開始不需要急著把兩邊都用起來。先把帳戶內的幾格搞熟,確定自己每一步在做什麼,再考慮要不要碰鏈上。