先把機制講清楚,因為大多數風險都來自對機制的誤解。
P2P 的流程大致是:賣家掛出要賣的加密資產,平台先把這批資產凍結在託管裡;買家下單、用銀行轉帳或第三方支付把法幣直接付給賣家;賣家收到錢之後在平台上點放行,託管的資產轉給買家。
關鍵在中間那一段:錢是你直接付給對方的,沒有經過平台。平台託管的只有加密資產那一半。這句話是後面所有內容的根源。
風險集中在法幣那一段
加密資產那一半其實相對安全——它被凍在託管裡,賣家不放行你可以申訴,平台看得到紀錄。會出事的是法幣那一半,因為那一段發生在銀行系統裡,平台既看不到也管不到。
典型的問題有幾種。對方要求你在平台外聯絡、用平台不支援的方式付款,這樣就算出事你也沒有紀錄可以申訴。
或者對方收了錢不放行,雖然可以申訴,但你得拿得出付款憑證。再或者,你收到的錢本身有問題——這就牽扯到下一節。
凍卡是怎麼發生的
如果你是賣出方(收法幣),你收到的那筆錢來自陌生人。萬一那筆錢是上游某個案件的資金,銀行在追查時會沿著轉帳路徑往下凍結,你的帳戶就可能被牽連——即使你本人完全不知情。
這件事的麻煩之處在於:解凍要走的是司法和銀行的流程,不是交易所的客服流程。時間長、要證明自己的交易是真實的、而且期間你的其他資金也可能受影響。
能降低機率的做法有限但值得做:只用本人名下的帳戶,只走平台內的訂單流程,保留完整的訂單編號與對話紀錄,避開明顯異常的高價收購。但要誠實地說——這些做法降低機率,不能消除風險。
幣安 P2P 交易的幾條硬規矩
- 只用本人名下的銀行帳戶或支付工具,不借用家人朋友的。
- 付款和溝通全程留在平台內,不要移到其他聊天工具。
- 轉帳備註不要寫加密資產相關字眼,也不要寫對方要你寫的任何暗語。
- 先確認錢真的到帳再放行,不要憑對方傳來的截圖——截圖可以偽造。
- 價格明顯優於市場的訂單,先問自己「為什麼」。
另外,不要相信任何人以「幫你走 P2P 更划算」為由,要你把資產先轉給他。這已經不是 P2P 的風險,而是單純的詐騙。相關的識別方法在假網站與假客服清單。
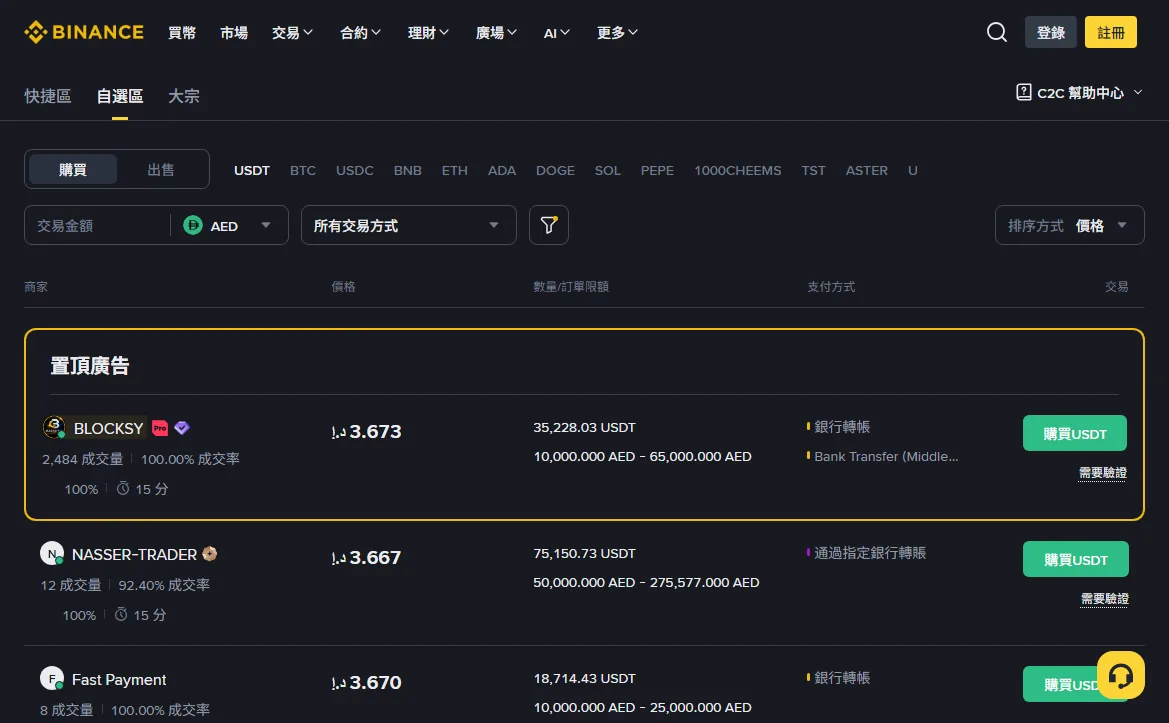
P2P 怎麼挑可靠的交易對手
平台通常會顯示對方的成交筆數、完成率與平均放行時間。
這些數字有參考價值,但別把它們當成保證——帳號可以養,紀錄可以刷。它們能幫你排除掉明顯有問題的對手,不能幫你確認一個人是可信的。
比數字更值得看的是行為。對方一上來就要你換到別的聊天工具、要求你用平台不支援的方式付款、催你「先放行等一下就轉」、或者在你提問時顯得不耐煩——這些都比評分更能說明問題。
價格也是訊號。明顯偏離市場的報價背後一定有原因,而那個原因通常不是對方人特別好。如果你想不出一個合理的解釋,那就不要接。
P2P 交易真的出問題時怎麼辦
- 不要在平台外私下解決,也不要接受對方提出的「補償方案」。
- 在平台的訂單頁面發起申訴,時效通常有限制,不要拖。
- 準備好付款憑證:時間、金額、收款方、訂單編號。遮掉無關的個人資訊。
- 如果涉及帳戶被凍,那要同時走銀行的流程,交易所處理不了這一塊。
- 保存所有紀錄的原始形式,不要只留截圖。
申訴的成敗很大程度取決於你有沒有留下可核對的紀錄,而這件事只能在交易當下做,事後補不了。
什麼時候乾脆別用
只有一張常用銀行卡的時候,我們不做 P2P。這不是在判斷它多危險,是在判斷自己承不承受得起那張卡被凍——承受不起,那就不做。
如果你所在地的規則對這種交易另有限制、如果你只有一個常用的銀行帳戶而且不能承受它被凍、如果你看不懂整個流程在做什麼——那就不要用 P2P。它不是唯一的入金方式,也不是最適合新手的那一種。
本站的立場很直白:P2P 應該只在你所在地規則允許、而且你完全看得懂每一步的情況下使用。看不懂就先別用,這不丟人,比事後處理凍卡便宜得多。
支付工具決定了這筆錢能不能被追回
這是 P2P 裡最少被討論、卻最關鍵的一件事:不同的付款方式,可逆性完全不同。
有些支付工具設計上就允許付款方在一段時間內發起爭議、要求退款。從賣幣的一方來看,這是致命的——你已經把幣放出去了,對方卻在事後把錢要了回去,兩頭落空。
賣幣的一方要特別小心
如果你是賣出加密貨幣、收取法幣的一方,可逆的支付方式對你極度不利。收到入帳通知不等於這筆錢屬於你了,它可能在數天甚至更久之後被撤回。
所以核對的重點不只是「錢到了沒」,而是「這種到帳方式能不能被單方面撤銷」。不確定的付款方式,寧可不接這筆單。
買幣的一方也不是沒有風險
反過來,你付了錢但對方遲遲不放幣,這時候你能依靠的只有平台的託管與申訴機制。所以付款一定要走平台指定的流程與帳戶,付完立刻在平台上標記已付款。
絕對不要在平台之外付款。一旦錢走了平台看不到的路徑,你等於放棄了申訴時最重要的證據。
三個永遠不做的動作
- 不代收代付。用別人的帳戶收錢、或幫別人收一筆再轉出去,是最容易被捲進洗錢案件的方式。
- 不接受「先放幣,錢隨後到」。不管對方多急、理由多合理。
- 不在轉帳附言裡寫幣圈相關字眼。這既沒有必要,也可能給你的銀行帳戶帶來額外的關注。
廣告條款裡最容易被跳過的幾行字
每個 P2P 廣告下面都有一段條款,多數人直接滑過去。但麻煩往往就藏在那幾行裡。
值得先看清楚的有這幾項:
- 付款時限。超時訂單會取消,而你可能已經把錢轉出去了。
- 可接受的付款方式。對方指定的方式你有沒有、能不能用。
- 對帳戶名的要求。多數平台要求付款帳戶的名字與你的實名一致,用家人的帳戶付款會直接構成違規。
- 成交金額範圍。廣告掛的總量不代表你能一次全買。
- 額外的驗證要求。有些對手方會要求更多資訊,先想清楚哪些你願意給。
如果條款裡寫著任何要你到平台外聯絡、或用非指定方式付款的內容,直接跳過這個廣告。正常的對手方沒有理由這樣要求。
資金來源問題為什麼會牽連到你
P2P 最讓人不安的地方,是你無法確認轉給你的那筆錢乾不乾淨。如果對方的資金涉及案件,收到那筆錢的帳戶可能被列入調查範圍——即使你完全不知情。
這不是危言聳聽,但也不是無解
降低風險的方向有幾個:優先選擇平台上有較多成交紀錄與較高完成率的對手方;避免明顯偏離市場的價格(好得不合理的價格通常有原因);不接受來自第三方帳戶的付款;金額大時分散在不同時間,而不是一次性大額。
更重要的是留好紀錄。真的被詢問時,能完整說明「這筆錢從哪來、對應哪一筆訂單、平台上有紀錄」的人,處理起來和說不清楚的人完全是兩種待遇。
不要做的事
不要為了規避詢問而拆單、換帳戶、找人代轉。這些動作在事後看來,恰恰是最可疑的行為模式,會把一件本來說得清的事變成說不清。
也不要相信任何「保證不凍卡」的說法。沒有人能保證這件事,宣稱能保證的通常正是風險最高的那一類對手方。
該留下什麼紀錄
整個流程裡,你唯一能保護自己的東西就是紀錄,而且只能在當下留。事後想補的時候,訂單頁面可能已經歸檔、對話可能已經被刪、銀行的即時憑證可能已經變成一行簡略的流水。
- 訂單編號與訂單頁面的截圖(含時間)。
- 平台內的完整對話,不要只截一段。
- 銀行或支付工具的原始憑證,不是轉述。
- 對方的帳號識別資訊,以平台顯示的為準。
- 如果有異常,把異常發生的時間也記下來。
這些東西存在你自己控制的地方,不要只留在聊天記錄裡。同時記得,這是為了在需要時證明「這筆交易是真實的」,不是為了收集對方的個人資料——與交易無關的資訊不要保存,也不要公開。