لنوضّح الآلية أولاً، فأكثر المخاطر ينشأ من سوء فهمها.
مسار P2P باختصار: يعرض البائع أصلاً رقمياً فتجمّده المنصة في الحجز؛ ثم يطلب المشتري ويحوّل النقد مباشرةً إلى البائع بحوالة مصرفية أو وسيلة دفع؛ وحين يستلم البائع المال يضغط الإفراج فينتقل الأصل المحجوز إلى المشتري.
والمهم في المنتصف: النقد يُدفع منك إلى الطرف الآخر مباشرةً دون مرور بالمنصة. المحجوز لدى المنصة هو الشق الرقمي فقط. وهذه الجملة أصل ما يلي.
الخطر يتركز في الجزء النقدي
الشق الرقمي آمن نسبياً؛ فهو محجوز، وإن امتنع البائع عن الإفراج فلك التظلم، والمنصة ترى السجل. أما ما يقع فيه الخلل فهو الشق النقدي، لأنه يجري داخل النظام المصرفي حيث لا ترى المنصة ولا تتدخل.
وأشكاله معروفة: أن يطلب الطرف الآخر التواصل خارج المنصة أو الدفع بوسيلة غير مدعومة، فلا يبقى لديك سجل تحتج به. أو أن يستلم ولا يفرج، وهنا يمكنك التظلم لكن بإثبات دفع. أو أن يكون المال الوارد إليك نفسه مشكوكاً فيه — وذلك موضوع القسم التالي.
كيف يقع تجميد الحساب
إن كنت بائعاً (تستلم نقداً) فالمال يأتيك من شخص لا تعرفه. فإن كان من أموال قضية ما، جمّد المصرف الحسابات على مسار التحويل نزولاً، وقد يشملك ذلك — ولو كنت لا تعلم شيئاً.
وصعوبة الأمر أن رفع التجميد يمر بمسار قضائي ومصرفي لا بمسار دعم المنصة: يطول، ويستلزم إثبات أن معاملتك حقيقية، وقد تتأثر أموالك الأخرى خلاله.
وما يقلل الاحتمال محدود لكنه يستحق: استخدام حساب باسمك وحدك، والالتزام بمسار الطلب داخل المنصة، وحفظ رقم الطلب وسجل المحادثة كاملاً، وتجنّب العروض الشاذة في السعر. وبصراحة: هذه تقلل الاحتمال ولا تلغيه.
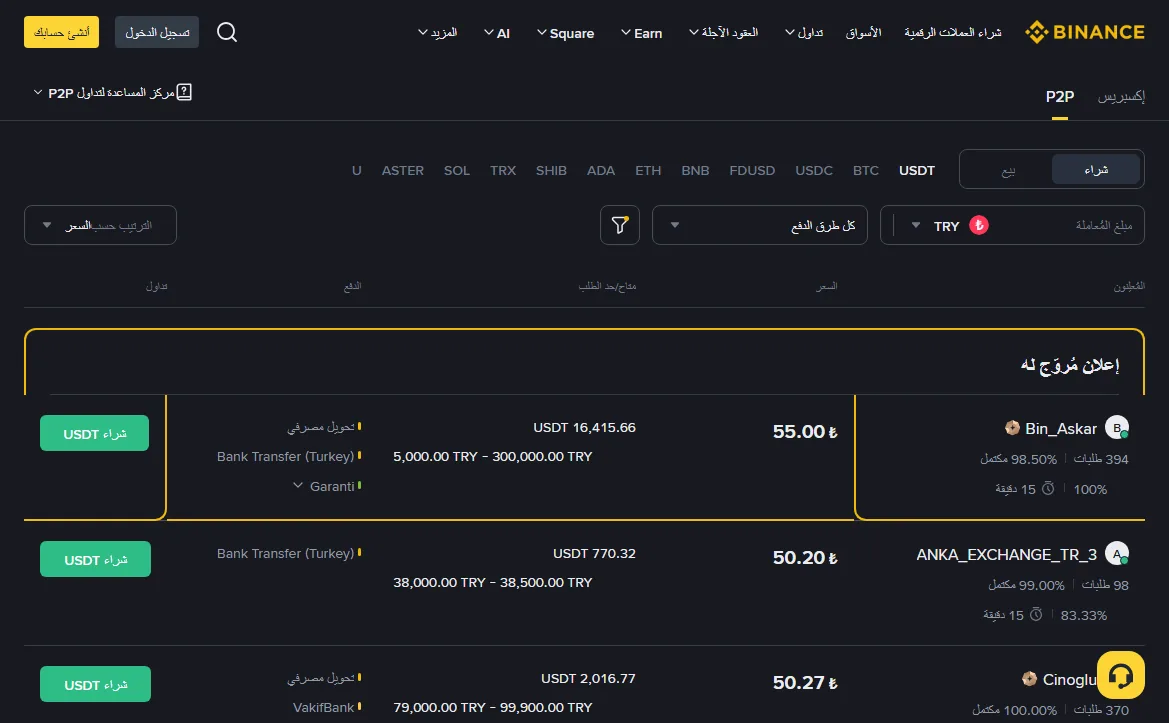
كيف تختار الطرف الآخر
تعرض المنصة عادةً عدد صفقات الطرف ونسبة إتمامه ومتوسط زمن إفراجه. هذه أرقام مفيدة لكنها ليست ضماناً — فالحسابات تُبنى والسجلات تُحسَّن. تنفعك في استبعاد الواضح سوءه، لا في تأكيد أن أحداً موثوق.
وأهم من الأرقام السلوك: من يطلب الانتقال إلى تطبيق آخر فوراً، أو الدفع بوسيلة لا تدعمها المنصة، أو يستعجلك بـ«أفرج الآن وسأحوّل بعد قليل»، أو يضيق بأسئلتك — كل ذلك أدل من التقييم.
والسعر إشارة كذلك. للعرض الشاذ سبب، وهو غالباً ليس كرم الطرف الآخر. وإن لم تجد تفسيراً معقولاً فلا تقبل.
قواعد صارمة لتداول P2P في Binance
- استخدم حساباً باسمك أنت، ولا تستعر حساب قريب أو صديق.
- أبقِ الدفع والمحادثة داخل المنصة ولا تنتقل إلى تطبيق آخر.
- لا تكتب في خانة البيان ما يشير إلى الأصول الرقمية، ولا ما يمليه عليك الطرف الآخر.
- تأكد من وصول المال فعلاً قبل الإفراج، ولا تكتفِ بلقطة يرسلها — فاللقطات تُزوَّر.
- العرض الأفضل كثيراً من السوق: اسأل نفسك «لماذا» قبل القبول.
ولا تصدّق من يعرض «تنفيذ P2P نيابةً عنك بسعر أفضل» مقابل تحويل أصولك إليه أولاً؛ هذا احتيال مباشر لا خطر متأصل في P2P. وطرق الكشف في قائمة كشف الاحتيال.
عند وقوع المشكلة
- لا تسوِّ الأمر خارج المنصة، ولا تقبل «تعويضاً» يعرضه الطرف الآخر.
- افتح التظلم من صفحة الطلب؛ وللمهلة حدود فلا تؤجل.
- جهّز إثبات الدفع: الوقت والمبلغ والمستفيد ورقم الطلب، مع إخفاء ما لا صلة له.
- إن شمل الأمر تجميد حساب فالمسار المصرفي يسير بالتوازي، ولا تعالجه المنصة.
- احفظ السجلات بصيغتها الأصلية لا لقطات فقط.
ونجاح التظلم مرهون بما دوّنته أثناء المعاملة، وهذا لا يُستدرك بعد وقوعها.
وسيلة الدفع هي التي تحدد إمكان استرجاع المال
هذا أقل ما يُناقَش في P2P وأهمّه: وسائل الدفع تتفاوت تفاوتاً تاماً في قابلية الرجوع.
بعض الوسائل مصمّمة بحيث يستطيع الدافع فتح نزاع خلال مدة معينة ويطلب استرداد المبلغ. ومن جهة البائع هذا قاتل: أفرجتَ عن العملة فعلاً، ثم استُرجع المال بعدها، فخسرت الطرفين معاً.
على البائع الانتباه أكثر
إن كنت البائع الذي يقبض بالعملة المحلية، فالوسائل القابلة للرجوع في غير مصلحتك بشدة. ووصول إشعار الإيداع لا يعني أن المال صار لك؛ فقد يُسحب بعد أيام أو أكثر.
فليكن التحقق لا في «هل وصل المال؟» فحسب، بل في «هل يمكن إلغاء هذا النوع من الوصول من طرف واحد؟». والوسيلة التي لا تتيقّن منها، الأولى ألا تقبل الطلب أصلاً.
وللمشتري نصيبه من الخطر
وبالمقابل، قد تدفع ولا يُفرج الطرف الآخر عن العملة، وعندها لا سند لك إلا الضمان وآلية الشكوى في المنصة. لذلك ادفع عبر المسار والحساب اللذين تحددهما المنصة، وبعد الدفع مباشرةً علّم الطلب بأنه مدفوع.
ولا تدفع خارج المنصة إطلاقاً. فمتى سلك المال طريقاً لا تراه المنصة، فقدت أهم دليل عند الشكوى.
ثلاثة أفعال لا تُقدم عليها أبداً
- لا تقبض أو تدفع نيابةً عن غيرك. استقبال المال بحساب شخص آخر، أو استلام مبلغ لتحويله بعد ذلك، أسرع طرق التورّط في قضايا غسل الأموال.
- لا تقبل «أفرِج أولاً والمال في الطريق». مهما بدا الطرف الآخر مستعجلاً أو مقنعاً.
- لا تكتب في خانة البيان كلمات تتعلق بالعملات الرقمية. لا حاجة إليها، وقد تجلب لحسابك المصرفي اهتماماً إضافياً.
أسطر شروط الإعلان التي يتخطاها الجميع
تحت كل إعلان في P2P فقرة شروط يتجاوزها أكثر الناس. والمتاعب غالباً كامنة في تلك الأسطر.
وأولى ما يستحق القراءة:
- مهلة الدفع. الطلب المتأخر يُلغى، وربما تكون قد حوّلت المال فعلاً.
- وسائل الدفع المقبولة. هل تملك الوسيلة التي يحددها الطرف الآخر، وهل تستطيع استخدامها.
- اشتراط اسم الحساب. تشترط أغلب المنصات تطابق اسم حساب الدفع مع اسمك الموثّق، والدفع من حساب أحد أقاربك مخالفة مباشرة.
- حدود المبلغ. الكمية المعروضة في الإعلان لا تعني أنك تستطيع شراءها دفعة واحدة.
- متطلبات تحقق إضافية. قد يطلب بعض الأطراف معلومات أكثر، ففكّر مسبقاً في ما ترضى بإعطائه.
وإن تضمّنت الشروط ما يدعوك إلى التواصل خارج المنصة أو الدفع بوسيلة غير محددة، فتجاوز هذا الإعلان مباشرةً. ليس لدى الطرف الجاد سبب لطلب ذلك.
لماذا قد يطالك سؤال مصدر الأموال
أكثر ما يُقلق في P2P أنك لا تستطيع التأكد من نظافة المال المحوَّل إليك. فإن كانت أموال الطرف الآخر متصلة بقضية، فقد يدخل الحساب المستقبِل في دائرة التحقيق — ولو كنت لا تعلم شيئاً.
ليس تهويلاً، وليس بلا حلّ
وسائل تقليل الاحتمال محدودة لكنها تستحق: فضّل الأطراف ذات السجل الأكبر ونسبة الإتمام الأعلى؛ وتجنّب الأسعار البعيدة بوضوح عن السوق (فالسعر الجيد أكثر من اللازم له سبب عادةً)؛ ولا تقبل دفعاً من حساب طرف ثالث؛ ووزّع المبالغ الكبيرة على أوقات متفرقة بدل دفعة واحدة ضخمة.
والأهم حفظ السجلات. فمن يستطيع عند السؤال أن يبيّن «من أين جاء هذا المال، ولأي طلب يقابل، وله أثر في المنصة» تختلف معاملته اختلافاً تاماً عمّن لا يستطيع.
ما لا يُفعل
لا تقسّم المبالغ ولا تبدّل الحسابات ولا تستعن بوسيط لتفادي السؤال. فهذه الأفعال تحديداً هي أكثر الأنماط إثارةً للريبة حين يُنظر فيها لاحقاً، وتحوّل أمراً يمكن شرحه إلى أمر يتعذّر شرحه.
ولا تصدّق أي وعد بـ«ضمان عدم التجميد». لا أحد يضمن ذلك، ومن يزعم ضمانه غالباً هو أعلى الأطراف خطراً.
متى يُترك هذا الخيار أصلاً
إن لم يكن لديك سوى حساب مصرفي واحد تعتمد عليه، فنحن لا نستخدم P2P في هذه الحالة. ليس حكماً على مدى خطورته، بل على قدرتنا على تحمّل تجميد ذلك الحساب — ولا نتحملها.
إن كانت قواعد مكانك تفرض قيوداً على هذا النوع من التعامل، أو كان لديك حساب مصرفي وحيد لا تحتمل تجميده، أو لم تستوعب المسار بالكامل — فلا تستخدم P2P. فهو ليس وسيلة الإيداع الوحيدة ولا الأنسب للمبتدئ.
وموقف هذا الموقع صريح: يُستخدم P2P حين تسمح قواعد مكانك وحين تفهم كل خطوة فيه. وتركه عند عدم الفهم ليس عيباً، وهو أرخص كثيراً من معالجة تجميد لاحق.